Filadelfia, PA | Noviembre de 2026.- por Philatinos Media: Rachel Aguilar-kola Génesis Leal, Edgar Ramirez
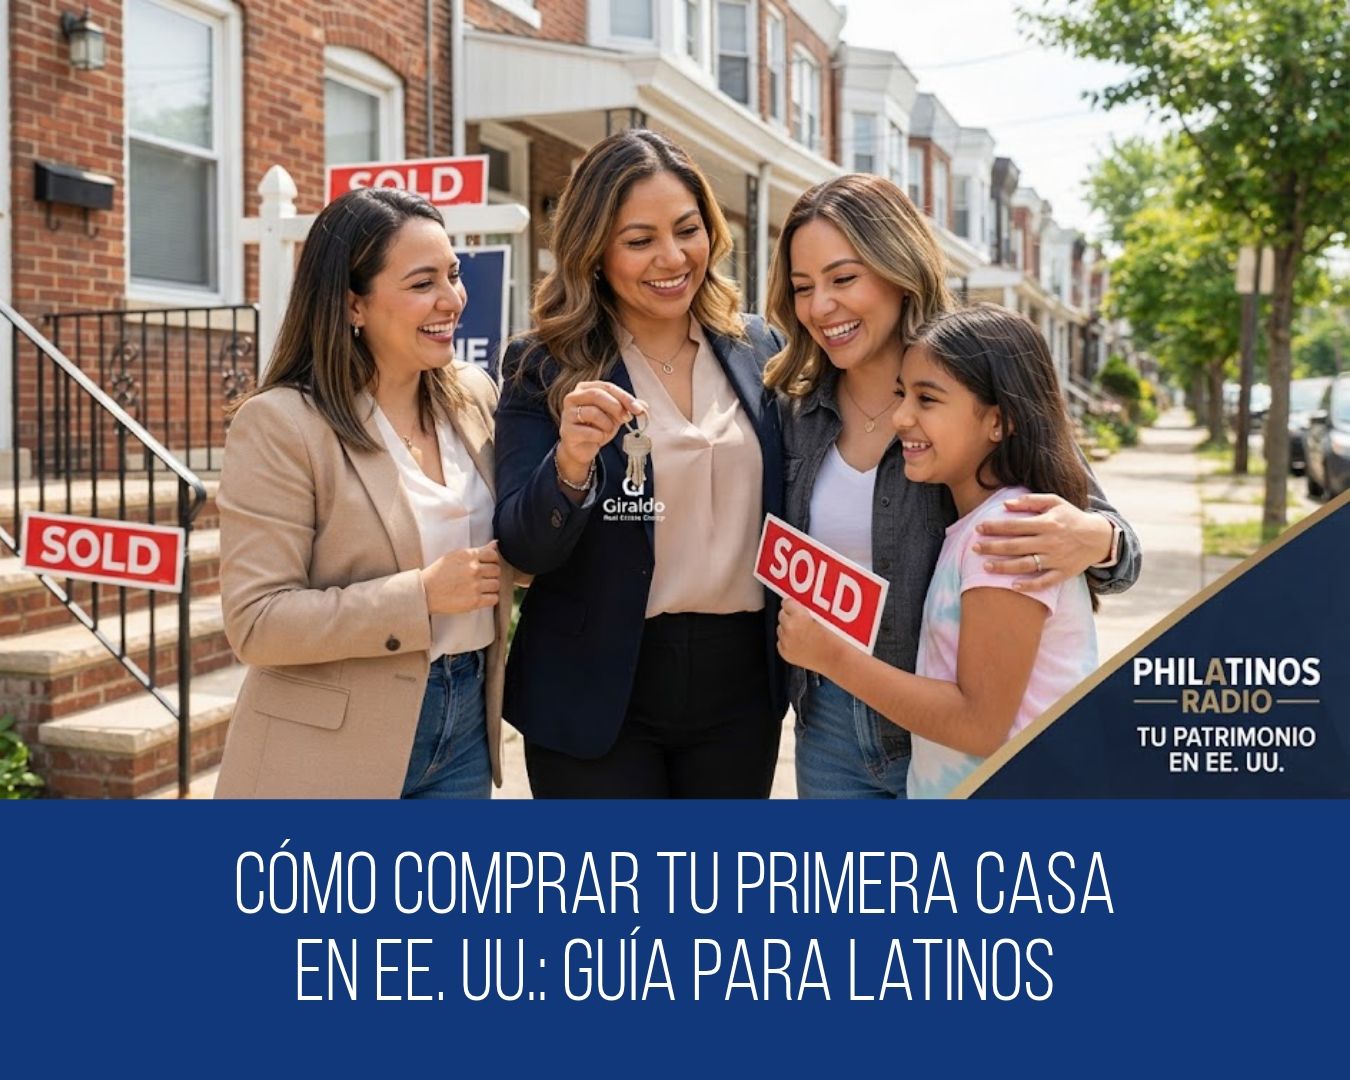
Comprar una vivienda en Estados Unidos suele percibirse como un sueño inalcanzable o un proceso intimidante para los inmigrantes latinos. Sin embargo, expertas en bienes raíces aseguran que con la información adecuada, un buen historial de crédito y un plan financiero estructurado, adquirir una propiedad es completamente viable, incluso con permiso de trabajo o número ITIN.
Mitos y realidades sobre la compra de vivienda
Para muchos inmigrantes, las barreras iniciales están llenas de mitos. El temor a no contar con un número de Seguro Social, las dudas sobre la estabilidad laboral o la falsa creencia de que se requiere un pago inicial del 20% frenan a miles de familias cada año.
Frente a esto, Génesis Leal, agente de bienes raíces y líder del equipo CIG en Giraldo Real Estate Group, junto a su colega Rachel, aclaran que el obstáculo principal no es la falta de oportunidades en el país, sino la desinformación.
«Para nosotras esto no se trata solamente de vender casas, esto se trata de patrimonio para sus familias. Hoy quiero que salgan con más claridad, más confianza y sobre todo con un próximo paso concreto.»
¿Rentar o comprar? El costo oculto de la renta
Mientras que las cuotas de alquiler tienden a subir anualmente —convirtiéndose en dinero que no genera retorno y con el riesgo latente de desalojo si el propietario decide vender—, una hipoteca a tasa fija otorga estabilidad. Al ser dueño, los pagos mensuales se mantienen estables, es posible realizar modificaciones a la propiedad y se construye un patrimonio a largo plazo que puede heredarse o utilizarse para adquirir una vivienda de mayor valor en el futuro.
Requisitos financieros y el proceso de preaprobación
El primer paso práctico recomendado por las especialistas es conversar directamente con un prestamista y un agente inmobiliario de confianza para obtener una preaprobación.
- Estabilidad y documentos: Se requiere un empleo estable, un historial de impuestos al día (taxes) y un documento de identificación o permiso de trabajo válido (también aplica para quienes utilizan número ITIN).
- El puntaje de crédito: Un buen crédito es fundamental. Aunque existen opciones con puntajes moderados, contar con un historial financiero sólido permite acceder a mejores productos de préstamo y tasas de interés más favorables.
- El pago inicial (Down Payment): Contrario al mito del 20%, los compradores primerizos pueden calificar a préstamos convencionales o FHA aportando entre un 3% y un 3.5% de inicial.
«Este país es de oportunidades, y uno tiene que aprovechar. Si uno tiene un mínimo, lo que necesita es un permiso de trabajo para comprar aquí en Estados Unidos con un buen crédito.»
¿De qué se compone el pago mensual de la hipoteca?
Al calcular el pago mensual de un préstamo (mortgage), intervienen cinco elementos clave que todo comprador debe tener en cuenta:
- Balance del préstamo: El capital principal adeudado.
- Interés fijo: Se aconseja buscar siempre tasas fijas a 30 años para evitar sorpresas financieras por tasas flotantes.
- Impuestos prediales (Property Taxes): Varían según la ubicación de la propiedad. En Filadelfia, por ejemplo, existe la exención fiscal conocida como Homestead Exemption, la cual permite a los propietarios reducir una porción de estos impuestos aplicando en los plazos establecidos.
- Seguro de vivienda (Homeowners Insurance): Protege la propiedad ante siniestros; su costo varía según la cobertura elegida.
- Seguro hipotecario (PMI): Aplica cuando el pago inicial es menor al 20%. No obstante, en préstamos convencionales, este cargo puede eliminarse una vez se alcanza el 20% de equidad en la propiedad mediante pagos adelantados o la plusvalía del mercado.
Inspecciones y protección durante la transacción
Las casas antiguas, muy comunes en ciudades como Filadelfia, requieren una revisión exhaustiva antes del cierre. Contar con un inspector licenciado y un agente que proteja los intereses del comprador es vital para detectar problemas estructurales, sistemas de calefacción deficientes o niveles elevados de gases como el monóxido de carbono.
- Derecho a revisión: El comprador dispone de un plazo de diez días para realizar inspecciones profesionales, negociar reparaciones con el vendedor o desistir de la compra sin penalizaciones si las condiciones de la vivienda no son seguras.
- Visitas finales: Los compradores tienen derecho por contrato a realizar visitas previas al cierre para verificar que el inmueble se entregue en las mismas condiciones acordadas y revisar los medidores de servicios.
La falta de información y el miedo a lo desconocido son los mayores frenos para la comunidad latina en EE. UU. Iniciar un proceso de compra guiado por profesionales permite desmitificar los requisitos de ingresos, el uso de permisos de trabajo y la gestión de créditos, transformando el gasto de la renta en una inversión sólida para el futuro familiar.
Información de Contacto y Recursos
Si tienes preguntas sobre cómo iniciar tu plan financiero, mejorar tu crédito o buscar una propiedad en Pensilvania y Nueva Jersey, puedes comunicarte directamente con las especialistas:
- Génesis Leal (Giraldo Real Estate Group)
- Teléfono: 215-678-2610
- Instagram: @genesislealrealtor
- Facebook: Genesis Leal Real Estate Agent
- Rachel Rachel Aguilar-kola
- Teléfono: 805-206-7884
- Instagram: @rachelrealestate.phl
- Facebook: Rachelrealestate.phl